ブレーキ パッド業界のパノラマ知識: 技術、市場、政策の詳細な分析-
自動車産業チェーンにおける重要なサポートリンクとして、ブレーキパッド産業の発展は常に自動車技術の反復、環境政策のアップグレード、消費者需要の変化と密接に結びついています。従来の金属製ブレーキパッドから今日の高性能カーボン{{1}セラミック製品に至るまで、また単一の「ブレーキ機能」から「低排出ガス + インテリジェンス + 長寿命」の包括的な需要に至るまで、業界は明確な技術階層化、明確な市場区分、顕著な政策指向を備えた開発パターンを形成してきました。以下では、業界の主要な知識を中核的な側面から分解して、その運用ロジックと開発傾向を理解するのに役立ちます。
I. コア産業技術: 材料革新からシステムアップグレードまで
ブレーキパッドの技術の反復は、本質的に「材料配合」と「構造設計」における二重の画期的な進歩です。さまざまな技術ルートがさまざまなアプリケーション シナリオに対応し、製品のパフォーマンスとコストの境界も決まります。
1. 材料技術:産業発展の「コアエンジン」
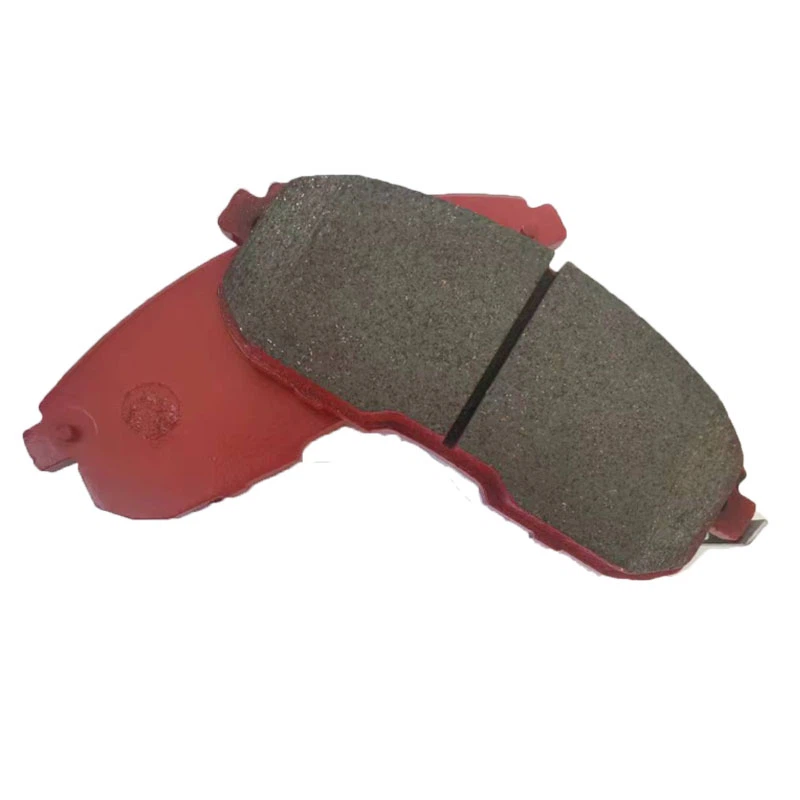
現在、主流のブレーキパッド材料は 4 つのカテゴリに分類でき、技術的特性と適用シナリオに大きな違いがあります。
樹脂-ベース(有機)材料: 樹脂をバインダーとして、ガラス繊維、グラファイトなどを混合したもので、低コスト(単価約 200-500 元/セット)と優れた静音性能を備えていますが、高温耐性(熱退色温度 250 ~ 300 度)が弱いです。 10万元以下のファミリーカーやライトユースの乗用車に適しています。現在、その市場シェアは約 30% ですが、新エネルギー車の普及に伴い徐々に縮小しています。
半金属材料: 金属含有量が 30%-60% (主に鋼繊維と銅繊維) で、高温耐性 (350 ~ 400 度) と強力な耐摩耗性が向上しています。高速道路や山道を頻繁に走行するファミリーカーや軽トラックに適しており、単価は1台あたり約500~800元です。現在でも商用車分野では主流の選択肢であり、市場の約25%を占めています。
セラミック-ベースの材料: セラミック繊維とセラミック粉末をコアとしており、高い耐熱性(600-800度)、低発塵、長寿命(60,000-100,000キロメートル)を備えています。これらは中型から高級乗用車や新エネルギー車に適しており、単価は 800 ~ 2,000 元/セットです。{9}}-近年、新エネルギー車の爆発的な需要により、その市場シェアは 35% に達し、最も急成長している材料ルートとなっています。
カーボン-複合材料: カーボンファイバーとセラミックマトリックスで構成されており、1,000 度を超える高温耐性、軽量(従来のセラミックより 30% 軽量)、安定した摩擦係数(0.5-0.6)を備えています。かつてはスーパーカー(単価8,000元以上/セット)専用だった。現在、技術の最適化(リサイクル炭素繊維や低温焼結など)により、価格は 1 セットあたり約 3,500 元まで下がり、20 万元-クラスの新エネルギー車に浸透し始めています。 2025 年には販売量が前年比 120% 増加し、市場普及率は 2027 年までに 15% を超えると予想されています。
2. 補助技術:「シングルブレーキ」から「システムシナジー」へ
自動車のインテリジェンスと低排出ガス要件の向上により、ブレーキ パッド技術は「単一点最適化」から「システム統合」に移行しました。-
低排出技術: ユーロ 7 および国家規格 7(GB 7)(PM10 制限は 3 mg/km まで)を満たすために、企業は「ニッケルフリー コーティング」や「バイオ-ベースの繊維」などの技術を通じて微粒子の排出を削減しています。-たとえば、Tenneco の低排出ブレーキ システムは、PM10 排出量を 40% 削減し、製造プロセスにおける炭素排出量を 15% ~ 35% 削減できます。-このような技術は、自動車メーカーのサプライチェーンへの「参入基準」となっています。
インテリジェント テクノロジー: 摩耗検知チップとミリ波レーダーが統合されたインテリジェント ブレーキ パッド-により、摩耗度やブレーキ温度をリアルタイムで監視し、車両のインターネットを通じてメンテナンスの早期警告を送信できます。-たとえば、VIE Technologies のインテリジェント製品は、交換サイクル予測で 92% の精度を達成し、運用車両のメンテナンス コストを 15% 削減しました。現在の普及率は約8%ですが、今後インテリジェント車両の普及に伴い急速に普及すると考えられます。
適応技術:「重量が重く、制動負荷が高い」といった新エネルギー車の特性に対応して、企業は専用のブレーキパッドを開発しました。たとえば、CRRC 株洲研究所が開発した商用車用セラミック-金属複合材ブレーキ パッドの耐用年数は 100,000 キロメートル(従来の製品より 60% 長い)で、新エネルギー大型トラックに適しており、北西部と南西部の地域市場で 30% 以上の市場シェアを持っています。
II.市場構造: 階層的競争と地域差別化
ブレーキパッド市場は「販売チャネル」と「地域の需要」に応じて明確な細分化パターンを形成しています。分野ごとに競合他社と製品戦略は大きく異なり、「ハイエンドの集中、ミッドエンドの競争、ローエンドの排除」の特徴が見られます。-
1. 販売チャネル別: OE 市場と AM 市場のデュアルトラック運営-
OE市場(Original Equipment):国際的な大手企業と国内の大手企業が独占する、高い技術要件と安定した受注を伴う自動車メーカーの新車生産を直接サポートします。国際ブランド (Bosch、Continental AG、Brembo) は、低排出技術とブランドの優位性により、ハイエンド OE 市場の 70% 以上を占めています。-たとえば、Brembo のカーボン-セラミック ブレーキ システムは、NIO や Zeekr などのハイエンドの新エネルギー モデルをサポートしています。-国内企業(Golden Kylin、Wanxiang Group)はミッドエンド OE 市場で躍進を遂げています。{7}}たとえば、Golden Kylin のバイオ-ベースの複合ブレーキ パッドは、Geely と Great Wall をサポートしており、2025 年にはハイエンド製品の市場シェアが 15% を超えます。OE 市場は業界全体の規模の約 55% を占め、技術革新の主な原動力となっています。
AM マーケット(アフターマーケット メンテナンス): 車両のメンテナンスと交換のニーズに応えます。分散しているが大規模な市場があり、業界全体の 45% を占めています。{0}}中でも、一級都市-と二級都市-のアフターマーケットは、低排出ガスかつ高性能-製品に徐々にアップグレードされており、低排出ガスブレーキパッドの売上高は、-前年比-}35%増加しています。第三層都市や郡の市場は依然として伝統的な製品が主流ですが、消費の向上傾向は明らかです。 Wanxiang Group が発売した「地域ごとにカスタマイズされた低排出ガス ブレーキ パッド」(従来の製品よりも単価が 10% 高いだけ)は、第 3 級都市と第 4 級都市で前年比 58% の売上増加を達成しました。- AM 市場の競争は熾烈で、環境基準の不遵守や品質の不安定さなどを理由に、近年 15% の中小企業が市場から撤退しています。-大手企業はチャネル統合を通じて徐々にシェアを拡大しています。
2. 地域の需要別: 北-南の違いと都市-地方の違い
地域的なテクノロジーの好み: 長江デルタや珠江デルタなどの東部沿岸地域では、新エネルギー車の普及率が高く(50% 以上)、低排出ガスやカーボン-セラミック製品などのハイエンド ブレーキ パッドの需要が高い-。{2}}たとえば、上海と深センでのカーボン セラミック ブレーキ パッドの販売量は全国の 30% を占めています。{5}中部および西部地域(陝西省、四川省)では、新エネルギー大型トラックの推進により、商用車用特殊ブレーキパッドの需要が急速に伸びており、大型トラックに適したセラミック-メタルブレーキパッドの売上が前年比--}で85%増加しています。北部地域(中国東北部、華北)では、冬期の低温環境-でブレーキパッドに優れた低温制動性能が求められるため、樹脂-ベースや半金属-製品が依然として一定の市場を持っています。
都市部-地方の需要の違い: 一級都市-と二級都市-の消費者は「環境保護、静粛性、耐久性」に注目しており、低排出ガス ブレーキ パッドには 20%-30% のプレミアムを払っても構わないと考えており、再購入率は 40% です。第 3 層の都市や郡の市場では、- および第 4 層の都市や郡の市場では「費用対効果」が重視されており、従来の半金属や樹脂-ベースのブレーキ パッドが依然として主流ですが、「黒色粉を出さず、騒音が少ない」環境に優しい製品の受け入れが徐々に増えています。たとえば、臨沂 (山東省) と南陽 (河南省) における低排出ガスブレーキパッドの売上成長率は、地域平均を上回っています。

Ⅲ.政策への影響: 標準のアップグレードにより業界パターンが再形成される
環境政策は、ブレーキパッド業界の技術向上を促進する主要な外部要因です。 「隠れた指標」から「厳しいしきい値」に至るまで、基準が繰り返されるたびに、後退した生産能力のバッチが排除され、新しい技術ルートと市場機会が生まれます。
1. 基本方針: Euro 7 と National Standard 7 のデュアルドライブ
ユーロ 7 基準 (2026 年発効): ブレーキ微粒子排出量を初めて義務制限に組み込み、純粋な電気自動車の場合は PM10 制限が 3 mg/km、ハイブリッドおよび内燃エンジン モデルでは 7 mg/km となります。同時に、ブレーキシステムにはライフサイクル(少なくとも15万キロメートル)全体にわたって安定した性能を維持する必要があります。この規格により、企業は低排出技術の研究開発を加速する必要があります。-たとえば、Tenneco とContinental AG は、準拠製品を発売し、欧州の自動車メーカーからの注文とのドッキングを進めています。
国家基準 7 (GB 7) (導入までのカウントダウン): ユーロ 7 の微粒子規制要件に従い、PM2.5 排出にさらに焦点を当てることが期待されています。同時に、ブレーキシステムの耐久性要件が強化される可能性があります(耐用年数を15万キロメートルに延長するなど)。国内企業は先進的なレイアウトを作ってきた。たとえば、Golden Kylin の低排出ブレーキ パッドの PM2.5 排出量は 1.8 mg/km に制御され、Wanxiang Group のナノ-複合製品の摩擦係数の安定性は 40% 向上しています。低排出技術を持たない企業は、自動車メーカーのサプライチェーンから段階的に排除されることになるでしょう。{15}}低排出ブレーキパッドの割合は、2027 年までに 60% を超えると予想されています。-
2. 政策-から生まれる機会: 裾野産業の台頭
標準のアップグレードは、製品の技術革新を促進するだけでなく、試験やリサイクルなどの支援産業に新たな道を生み出します。
試験分野: サードパーティの試験機関は、PM2.5 や PM10 などの複数の指標を正確に試験する能力を備えている必要があります。- Pony Testing Group は、世界をリードするブレーキ微粒子サンプリング システムを備えた新しい GB 7 標準研究所を天津と広州に建設し、20 社以上の企業と協力しています。-同社のテスト事業の収益は前年比 120% 増加しました。--、テスト需要は将来の標準の実装に伴い成長し続けるでしょう。
リサイクル分野:ブレーキパッドは「消耗品」であり、毎年大量の廃棄物が発生します。 GEM株式会社とゴールデンキリン社が共同で構築した「フルライフサイクルリサイクルプロジェクト」では、分解・精製により90%以上の材料回収を実現しています。リサイクルされた材料は中級品から低級品のブレーキパッドの製造に使用されており、年間 50,000 トンの処理能力があります。{6}} 2026 年までに全国 10 州に拡大する予定で、これにより資源の無駄が削減されるだけでなく、企業に低コストの原材料が提供されます。-

IV.将来のトレンド: テクノロジー、市場、エコロジーの相乗的進化
新エネルギー車の普及率の上昇、GB 7 の導入、世界的な競争の激化により、ブレーキパッド業界は「技術のハイエンド化、市場の細分化、環境への統合」という新たな段階に入るでしょう。{1}中心的な傾向は次の 3 つの点に要約できます。
1. テクノロジー: カーボン-セラミックの普及と-インテリジェンスの徹底した統合
カーボン-セラミック技術は、低価格化によってさらに普及するでしょう。リサイクル素材と大規模生産により、価格は 1 セットあたり 2,000 元まで下がり、150,000 万元-クラスのモデルがカバーされると予想されます。-新エネルギー車におけるカーボンセラミックブレーキパッドの採用率は、2030 年までに 30% を超える可能性があります。同時に、インテリジェンスはブレーキ システムと深く統合されます。 AIアルゴリズムにより「運転習慣の適応」(緊急ブレーキの頻度に応じた摩擦係数の調整など)を実現します。インテリジェント ブレーキ パッドの普及率は 2030 年までに 30% に達し、主流の構成になると予想されます。
2. 市場: 大手企業の集中と細分化された市場の徹底的な開拓-
産業の集中は今後も増加していくでしょう。 CR5(上位 5 社)は 2025 年の 38% から 2030 年には 52% に上昇すると予想されています。国際的な大手企業が技術的優位性でハイエンド市場を占領する一方、国内の大手企業はコスト管理とチャネル統合を通じてミッドエンド市場のシェアを掌握することになります。-技術的なボトルネックを突破できない中小企業は徐々に市場から撤退します。-同時に、細分化された市場を徹底的に開拓することが鍵となります。-たとえば、新エネルギー商用車用の長寿命製品や改造車用の競争力のあるブレーキパッドは、企業の差別化された競争の中核となるでしょう。
3. エコロジー: 「製品販売」から「フルチェーン サービス」まで-
企業競争は単品競争から「技術+サービス+エコロジー」の総合競争へと変わっていく。たとえば、Tenneco の「GB 7 Adaptation Solution」は、低排出ブレーキ パッドを提供するだけでなく、自動車メーカーに排出シミュレーション テストや生産ライン変革コンサルティングなどの付加価値サービスも提供しています。{4}サービス収入は18%を占める。将来的には、「材料の研究開発-生産と製造-テストとリサイクル-販売後のメンテナンス」のフルチェーン能力を持つ企業が「ポスト-GB 7時代」に支配的な地位を占め、業界が「サポートするリンク」から「価値を生み出すリンク」にアップグレードすることを促進するでしょう。-
結論として、ブレーキパッド業界は伝統的な製造分野ではありますが、自動車産業の変革と環境政策によって新たな成長の活力が生まれています。技術進化のロジック、市場細分化の特徴、政策への影響を理解することで、業界の発展状況を把握できるだけでなく、企業の意思決定や消費者の選択に重要な参考資料を提供することもできます。-企業がカーボン セラミック技術と地域市場を展開している場合でも、消費者が適切なブレーキ パッドを選択している場合でも、技術の反復と市場の変化の機会をつかむには、自社のニーズを組み合わせ、業界の動向を注意深くフォローする必要があります。